現金よりカードで使いすぎるのはなぜ?支払いの痛みの研究
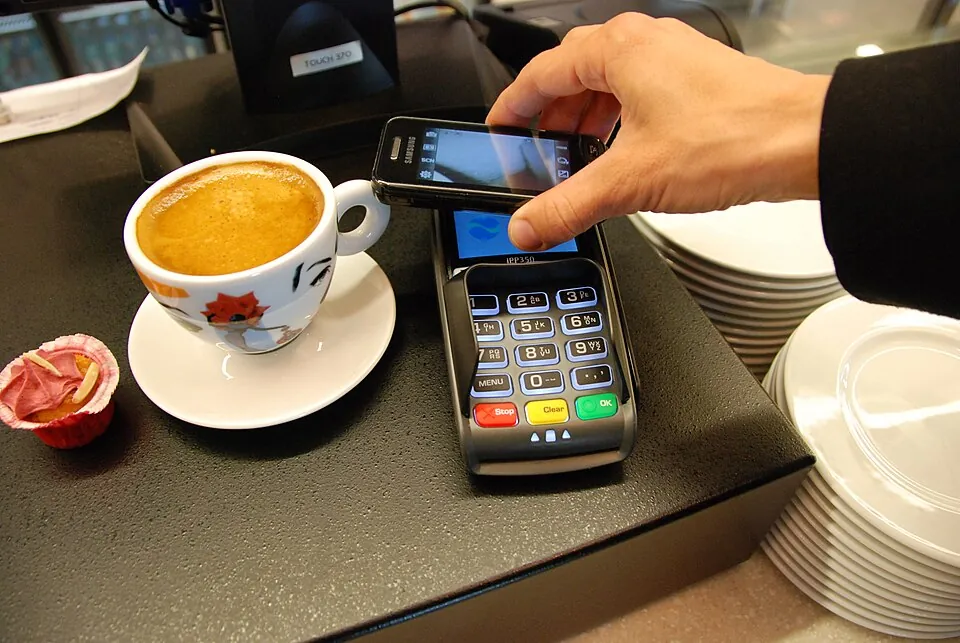
気づけばクレジットカードやスマホ決済で使いすぎていた、という経験は意志の弱さのせいではありません。支払い方法によって、お金を使うときに感じる「痛み」の大きさや、買いたい気持ちの強さが変わる可能性が、行動経済学と脳科学の研究で示されています。
3行でわかる
- クレジットカードやキャッシュレス決済は、現金より「支払いの痛み」を感じにくく、使いすぎにつながりやすいと考えられています。
- MITの研究では、クレジットカード払いと指定された人の入札額が、現金払いの人より最大で約100%高くなりました。
- fMRIを使った研究では、カードで買うとき脳の報酬に関わる部位が価格に関係なく強く働き、カードが「痛みを減らす」だけでなく「買いたい気持ちを強める」可能性が示されました。
01なぜ現金よりクレジットカードで使いすぎてしまうのか?
現金よりクレジットカードで使いすぎてしまうのは、支払いの動作とお金が減る実感が切り離され、「支払いの痛み(pain of paying)」が弱まることが、原因の1つと考えられています。
現金で支払うときは、財布からお金が物理的に減る様子をその場で見るため、「損失」をはっきり感じやすくなります。これは行動経済学で「支払いの痛み(pain of paying)」と呼ばれる感覚です。一方でクレジットカードやスマホ決済は、支払いの動作と口座残高が減る瞬間が切り離されているため、同じ金額を使っても痛みを感じにくいと考えられています。ただし脳の研究では、痛みが弱まるだけでなく、カードそのものが「買いたい気持ち」を強めている可能性も示されています(02で紹介)。
02支払い方法と使いすぎの関係は研究で何がわかっているのか?
MITの研究ではクレジットカード払いの入札額が現金払いより最大約100%高くなり、2021年のfMRI研究ではカードで買うとき脳の線条体が価格に関係なく強く活性化しました。
Banker, Dunfield, Huang, Prelec(2021)[1]
fMRIを使った買い物課題で、クレジットカードで買うとき、脳の線条体(報酬に関わる部位)が商品の価格に関係なく強く活性化しました。現金で買うときは、この反応は弱く、安い商品でしか買うかどうかを予測しませんでした。「支払いの痛み」と結びつけられてきた島皮質の反応には、カードと現金で差がありませんでした。1人あたりの購入額の平均は、現金払いで84.19ドル、カード払いで87.41ドルでした。
対象: MITで実験に参加した28人(20〜54歳、平均28.7歳、女性18人)。頭の動きが大きかった1人を除く27人を分析 / 限界: 実験室でのfMRI課題で、金額も比較的小さいため、日常の買い物や高額の支払いとは条件が異なる可能性がある。
Prelec & Simester(2001)[2]
売り切れのバスケットボール(ボストン・セルティックス)観戦チケットなどを実際に入札で買う実験で、クレジットカードで支払うと指定されたグループは、現金で支払うと指定されたグループより高い金額を入札しました。論文の要旨によると、この差は最大で約100%に達しました。
対象: 実際の入札に参加した人(米国) / 限界: 原論文本文は確認できず、論文の要旨と大学の解説にもとづく。2001年の米国での実験で、現在の日本の支払い環境とは異なる。
Faraz & Anjum(2025)[3]
キャッシュレス決済だと支出を実感しにくい(お金を使っている感覚が薄い)と答えた人ほど、衝動買いの傾向が強いという関連が見られました(関連の強さを示すパス係数は0.47)。
対象: 中国・上海在住者1,162人(便宜的に集めたアンケート回答) / 限界: 一時点のアンケートにもとづく関連分析のため、因果関係を示すものではない。
03使いすぎを防ぐには何をすればいいのか?
購入前の時給換算、週の一部の現金払い、24時間ルールの3つは、薄れた支払いの痛みを取り戻すための工夫です(研究の仕組みから考えた方法で、それぞれの効果を直接確かめた研究ではありません)。
大きな買い物の前に時給換算する
「この金額は自分の時給で何時間分か」を一瞬計算してから購入ボタンを押す。
所要 10秒
週の生活費の一部を現金で用意する
コンビニやネット通販など浪費しやすいカテゴリだけ、週初めに現金で予算を分けておく。
所要 週1回
購入前に24時間ルールを置く
欲しいものはすぐ買わずカートに入れて一晩置き、翌日もまだ欲しいか確認する。
所要 1日
04この対策を続けるコツは何か?
支出のすべてを現金払いに戻す必要はなく、まずは浪費しやすい1〜2カテゴリだけ痛みを感じやすくすると、無理なく始められます。
- 支出のすべてを現金払いに戻す必要はありません。浪費しやすいと自覚しているカテゴリ(コンビニ、ネット通販、外食など)だけ現金やデビットカードに絞ると、無理なく続けられます。
05よくある質問
クレジットカードは現金よりどれくらい使いすぎやすいのですか?
MITのPrelec氏とSimester氏が2001年に発表した研究では、クレジットカード払いと指定されると、現金払いと指定された場合より支払ってよい金額(入札額)が高くなり、その差は最大で約100%に達しました。
支払いの痛みは脳のどこに関係していますか?
2021年にBanker氏らがScientific Reports誌で発表したfMRI研究(分析対象27人)では、クレジットカードで買うとき、脳の線条体(報酬に関わる部位)が価格に関係なく強く活性化しました。一方、「支払いの痛み」と結びつけられてきた島皮質の反応には、カードと現金で差が見られませんでした。
キャッシュレス決済は衝動買いにどれくらい影響しますか?
2025年のFaraz氏とAnjum氏による上海在住者1,162人へのアンケート調査では、キャッシュレス決済だと支出を実感しにくいと答えた人ほど、衝動買いの傾向が強いという関連が見られました(パス係数0.47)。アンケートにもとづく分析のため、因果関係までは示していません。
電子マネーやQRコード決済でも同じ効果がありますか?
今回の出典のうち、2つの実験はクレジットカードと現金を比べたものです。上海の調査はスマホ決済を含むキャッシュレス決済全般を対象にしていますが、アンケートにもとづく関連の分析です。電子マネーやQRコード決済でも同じことが起きる可能性はありますが、決済の種類ごとに実験で確かめたものではないため、断定はできません。
クレジットカード自体が悪いのですか?
いいえ。研究が示しているのは使いすぎやすい心理的な仕組みがあるということで、カード自体を否定するものではありません。ポイント還元など現金にないメリットもあるため、使う場面を選ぶことが実践的な対策になります。
関連記事
 浪費・衝動買い
衝動買いしそうなとき、買う前に確かめるチェック表。空腹・気分・「今だけ」と、1年でいくらの計算表
 浪費・衝動買い
衝動買いを後悔したら、返品する?使う?迷いを長引かせない決め方と、後悔の研究
 浪費・衝動買い
給料日に散財してしまうのはなぜ?「心の財布」の研究
出典
- Banker, S., Dunfield, D., Huang, A., & Prelec, D. (2021). Neural mechanisms of credit card spending. Scientific Reports, 11, 4070. https://pmc.ncbi.nlm.nih.gov/articles/PMC7892835/
- Prelec, D., & Simester, D. (2001). Always leave home without it: A further investigation of the credit-card effect on willingness to pay. Marketing Letters, 12(1), 5-12. https://doi.org/10.1023/A:1008196717017
- Faraz, N., & Anjum, A. (2025). Spendception: The Psychological Impact of Digital Payments on Consumer Purchase Behavior and Impulse Buying. Behavioral Sciences, 15(3), 387. https://pmc.ncbi.nlm.nih.gov/articles/PMC11939284/