給料日に散財してしまうのはなぜ?「心の財布」の研究
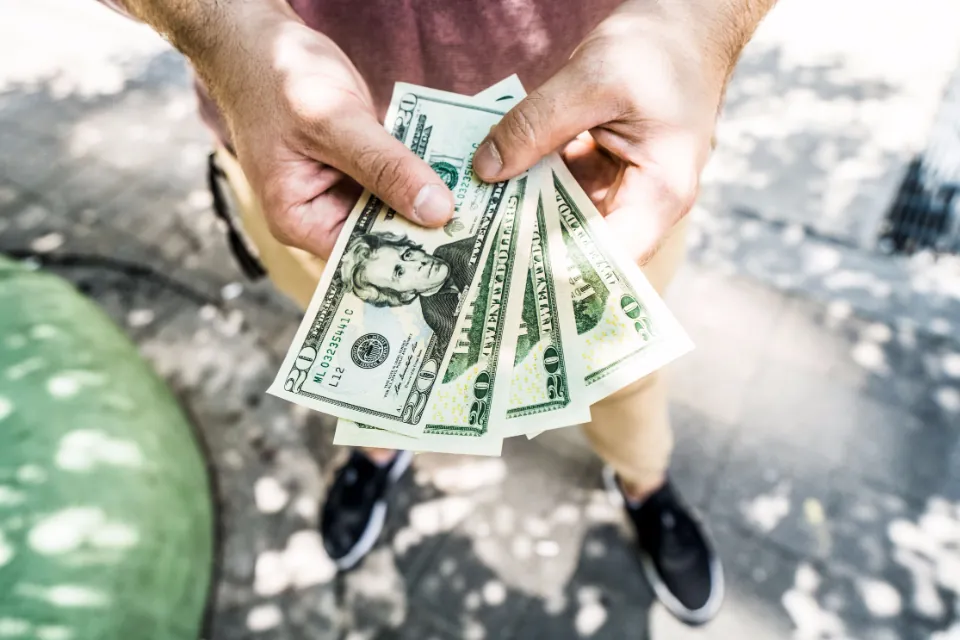
給料が振り込まれた日ほど、財布のひもがゆるくなる。月末には節約できていたはずなのに、給料日になると外食やまとめ買いをしてしまう。それは気の緩みではなく、お金を「入ってきた経路」によって別の財布として扱ってしまう心理の仕組みが働いているからだと、行動経済学の研究でわかっています。
3行でわかる
- 人はお金を1つの財布ではなく、用途や出所ごとに分けた「心の口座」で管理していることが研究で示されています。
- お金を使いたい誘惑は「今の収入(給料など)」に対して最も強く働くと理論化されています。
- 実際の家計データの分析でも、給与や臨時収入が振り込まれた直後に支出が増える現象が、所得層を問わず確認されています。
01給料日に散財してしまうのはなぜか?
人は同じ金額のお金でも「どこから来たか」によって扱い方を変えてしまう「メンタル・アカウンティング(心の会計)」という心理を持っているためです。
経済学的には、1万円は1万円としてどれも同じ価値のはずです。しかし実際には、給料・ボーナス・お小遣い・臨時収入は、それぞれ別の「心の財布」に入っているかのように扱われます。特に「今、手元に入ってきたお金」は、貯金や将来のためのお金より気軽に使ってよいものだと感じやすい傾向があります。
02研究では何がわかっているのか?
お金を用途ごとの心の口座に分ける心理と、その中でも「今の収入」への誘惑が最も強いこと、実際に入金直後に支出が増えることが確認されています。
Thaler(1999)[1]
お金は本来どれも交換可能(ファンジブル)なはずなのに、人は用途・出所ごとに心の中で分類して扱う「メンタル・アカウンティング」という考え方を体系化しました。お金がどの心の口座に入るかで使われやすさが違い、「今の収入」の口座のお金はほぼすべて使われやすく、「将来の収入」の口座のお金はほとんど使われにくいと論じています。
対象: 行動経済学の理論・既存研究のレビュー論文 / 限界: 個々の数値効果よりも枠組みの提示が中心であり、効果の大きさは個別の実証研究による。
Shefrin & Thaler(1988)[2]
家計のお金を「今の収入」「今の資産」「将来の収入」という3つの心の口座に分けて考える理論を提示し、使いたい誘惑はこの中で「今の収入」に対して最も強く、「将来の収入」に対して最も弱いと位置づけました。給料は多くの人にとってまさに「今の収入」にあたります。
対象: 理論研究(既存の家計消費データによる裏付けを含む) / 限界: 1980年代の理論枠組みであり、キャッシュレス決済が普及した現代の消費行動への当てはめには注意が必要。
Olafsson & Pagel(2018)[3]
個人向け家計管理ソフトの実際の入出金データを分析したところ、給与や臨時収入が口座に振り込まれた直後に支出が増える反応が確認されました。この反応は所得水準や支出カテゴリーを問わず一貫して見られました。一方で、手元にお金(流動性)をほとんど持たない人は少なく、この反応はお金が足りないことだけでは説明できないと報告されています(論文名の「流動性があるのにその日暮らし」はこの意味です)。
対象: アイスランドの個人向け家計管理アプリの利用者データ(収入・支出・残高・与信枠のパネルデータ) / 限界: 特定の家計管理ソフト利用者に偏っている可能性があり、利用していない層への一般化には注意が必要。
03今日からできる小さな一歩
給料日に「今の収入」として全額を1つの口座に置かないようにすると、誘惑に流されにくくなると考えられます。
給料日に固定費・貯金分をすぐ別口座に移す
振込直後に家賃・貯金など必要な分を別口座に移し、手元に残る「使ってよい額」だけを見えるようにする。
所要 5分
給料日から2〜3日は大きな買い物を避ける
誘惑が最も強いタイミングだと知ったうえで、大きな支出の判断はあえて数日後に回す。
所要 0分(予定をずらすだけ)
「使ってよい額」に名前をつける
残った金額を「娯楽費」など具体的な使い道の口座・封筒に分けておくと、心の中でも管理しやすくなる。
所要 5分
04続けるためのコツ
給料日の楽しみを完全になくす必要はなく、「使ってよい枠」をあらかじめ決めておくだけで十分です。
- 給料日に少し贅沢をすること自体は悪いことではありません。先に固定費・貯金分を分けたうえで、残りの範囲で楽しむようにすれば、罪悪感なく続けられます。
05よくある質問
「心の会計(メンタル・アカウンティング)」とは何ですか?
同じ金額のお金でも、入ってきた経路によって心の中で別の財布に分けて扱ってしまう心理です。Thaler(1999)が体系化した考え方で、どの心の口座に入ったお金かによって、使われやすさが変わるとされています。
給料はなぜ「使っていいお金」に感じやすいのですか?
Shefrin & Thaler(1988)の理論では、お金は「今の収入」「今の資産」「将来の収入」の3つの心の口座に分けられ、使いたい誘惑は「今の収入」に対して最も強くなるとされています。給料はまさに「今の収入」にあたります。
入金直後に支出が増えるのは本当ですか?
実際の家計データを分析した研究で確認されています。Olafsson & Pagel(2018)はアイスランドの個人向け家計管理ソフトの実データを分析し、給与や臨時収入が入金された直後に支出が増える反応が、所得水準や支出カテゴリーを問わず一貫して見られることを示しました。
給料日に使いすぎるのは自分の意志が弱いからですか?
そうとは限りません。研究が示すのは、お金の心理的な分類(メンタル・アカウンティング)が多くの人に見られる一般的な仕組みだということです。特別な弱さではなく、対策できる仕組みの問題として捉えられます。
関連記事
 浪費・衝動買い
衝動買いしそうなとき、買う前に確かめるチェック表。空腹・気分・「今だけ」と、1年でいくらの計算表
 浪費・衝動買い
衝動買いを後悔したら、返品する?使う?迷いを長引かせない決め方と、後悔の研究
 浪費・衝動買い
セールで買いすぎないための工夫は?「買わなかったら、そのお金で何をする?」と考える研究
出典
- Thaler, R. H. (1999). Mental Accounting Matters. Journal of Behavioral Decision Making, 12(3), 183-206. https://doi.org/10.1002/(SICI)1099-0771(199909)12:3%3C183::AID-BDM318%3E3.0.CO;2-F(解説: St. Louis Fed, Page One Economics https://www.stlouisfed.org/publications/page-one-economics/2026/apr/how-mental-accounting-shapes-our-financial-choices)
- Shefrin, H. M., & Thaler, R. H. (1988). The Behavioral Life-Cycle Hypothesis. Economic Inquiry, 26(4), 609-643. https://econpapers.repec.org/article/oupecinqu/v_3a26_3ay_3a1988_3ai_3a4_3ap_3a609-43.htm
- Olafsson, A., & Pagel, M. (2018). The Liquid Hand-to-Mouth: Evidence from Personal Finance Management Software. The Review of Financial Studies, 31(11), 4398-4446. https://ideas.repec.org/a/oup/rfinst/v31y2018i11p4398-4446..html